Estudo do IDQ aponta avanço das importações e propõe medidas para fortalecer a produção nacional, com reflexos sobre a cadeia do PVC, os investimentos industriais e o fornecimento de matérias-primas
A indústria química brasileira enfrenta um cenário de pressão sobre sua competitividade, marcado pelo avanço das importações, pelos custos de produção e pela necessidade de modernização industrial. Esse ambiente afeta diferentes cadeias produtivas que dependem de insumos químicos, incluindo a indústria de transformação de plásticos, cuja capacidade de produção e desenvolvimento tecnológico está diretamente relacionada à disponibilidade de matérias-primas no mercado nacional.
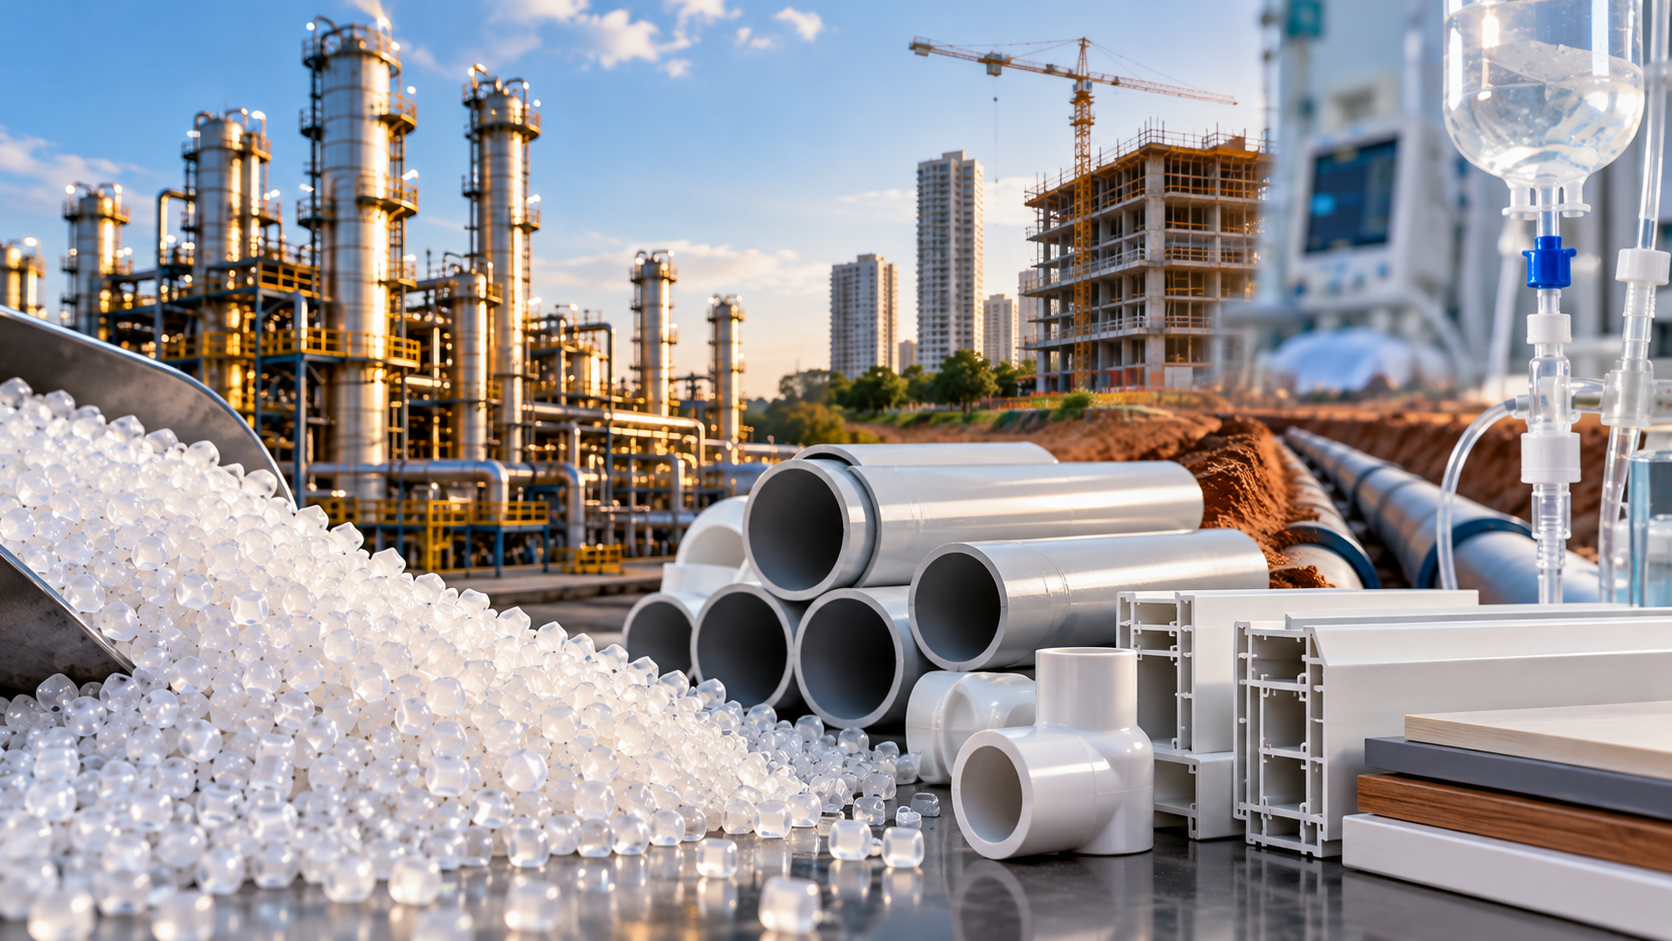
Entre os segmentos envolvidos está a cadeia do policloreto de vinila (PVC), material utilizado em aplicações que vão da construção civil e do saneamento básico à fabricação de produtos destinados à infraestrutura e à saúde. O desempenho dessa indústria depende não apenas da produção de resinas, mas também do fornecimento de aditivos e especialidades químicas, da fabricação de compostos e das atividades das empresas transformadoras.
Os desafios enfrentados pelo setor estão entre os temas analisados no estudo “Panorama do Complexo Químico Brasileiro e Agenda Estratégica”, lançado pelo Instituto Nacional do Desenvolvimento da Química (IDQ), entidade da qual o Instituto Brasileiro do PVC (IBPVC) é associado. Elaborado pela LCA Consultoria Econômica, com apoio da Macrotempo, o levantamento apresenta um diagnóstico da indústria química nacional e propõe medidas voltadas à recuperação de sua competitividade, à ampliação da capacidade produtiva e ao estímulo a novos investimentos.
O complexo químico ocupa a posição de terceiro maior setor do Produto Interno Bruto (PIB) industrial brasileiro e responde por aproximadamente 2 milhões de empregos, considerando postos diretos, indiretos e por efeito renda. Sua importância também está relacionada ao fornecimento de insumos utilizados em diferentes atividades econômicas, tornando os desafios de produção e abastecimento relevantes para segmentos industriais que dependem de seus produtos.
Receita das resinas cresce apesar da redução na participação setorial
Um dos indicadores apresentados pelo levantamento é a evolução da receita líquida de vendas do complexo químico brasileiro entre 2005 e 2023. Em valores corrigidos pela inflação, o faturamento total passou de aproximadamente R$ 302 bilhões para R$ 489 bilhões no período, refletindo o crescimento da receita do conjunto das atividades analisadas.
O segmento de resinas, que inclui diferentes materiais termoplásticos, apresentou uma trajetória distinta em termos de participação relativa. Em 2005, respondia por 20% da receita total do complexo químico, percentual que recuou para 14% em 2023. Apesar dessa redução, o faturamento real estimado do segmento aumentou no intervalo analisado.
Com base nas participações apresentadas pelo estudo, a receita das resinas correspondia a aproximadamente R$ 60,4 bilhões em 2005. Após recuar para cerca de R$ 52,2 bilhões em 2010, o segmento voltou a registrar crescimento, alcançando R$ 65 bilhões em 2020 e R$ 68,5 bilhões em 2023. Entre o início e o fim da série, a expansão real estimada foi de 13,3%.
Os resultados indicam que a redução da participação percentual não correspondeu a uma queda do faturamento real das resinas entre 2005 e 2023, mas a um crescimento mais acelerado de outros segmentos do complexo químico. Mesmo com a diminuição de sua fatia, as resinas mantiveram participação superior à média individual dos demais oito segmentos considerados pelo levantamento.
Embora os indicadores se refiram ao conjunto das resinas, e não exclusivamente ao PVC, sua evolução ajuda a contextualizar as condições econômicas da cadeia petroquímica da qual o material faz parte. A disponibilidade de insumos e a competitividade dos produtores influenciam as atividades industriais posteriores, que transformam a resina em tubos, conexões, perfis, revestimentos, fios, cabos e produtos médico-hospitalares.
Dependência de importações pressiona a produção nacional
O crescimento da receita em determinados segmentos contrasta com a perda de participação da indústria química brasileira no atendimento ao mercado interno. Segundo o diagnóstico do IDQ, a produção nacional respondia por 80% do consumo aparente doméstico em 2005, participação que caiu para 63% em 2023.
A maior presença de produtos importados acompanha dificuldades estruturais de competitividade e contribui para um déficit comercial do setor superior a US$ 40 bilhões anuais, conforme o levantamento. Entre os fatores identificados estão as condições de acesso às matérias-primas, os custos energéticos, os entraves regulatórios e as diferenças de escala produtiva em relação a concorrentes internacionais.
Para a cadeia do PVC, esse cenário tem implicações que ultrapassam a fabricação da resina. Empresas produtoras de compostos, fornecedores de especialidades químicas e transformadores dependem de condições competitivas de abastecimento para atender mercados como construção, saneamento, infraestrutura e saúde. A integração entre esses elos também influencia as possibilidades de agregação de valor e desenvolvimento de novas aplicações industriais.
O estudo estima que a recuperação da participação da produção química nacional no atendimento à demanda doméstica poderia acrescentar R$ 161 bilhões ao PIB brasileiro até 2036, caso sejam implementadas medidas capazes de fortalecer a competitividade do setor. Trata-se de uma projeção condicionada à adoção de uma agenda estratégica, referente ao complexo químico como um todo, e não de uma estimativa exclusiva para a indústria do PVC.
A perspectiva também está relacionada à Nova Indústria Brasil (NIB). O complexo químico fornece insumos para quatro das seis missões da política industrial, que incluem cadeias agroindustriais, saúde, infraestrutura e saneamento, além de bioeconomia e transição energética. Nesse contexto, o PVC participa especialmente das aplicações voltadas à moradia, à infraestrutura e aos sistemas de água e esgoto, além de atender diferentes demandas do setor médico-hospitalar.
Matérias-primas e custos industriais integram agenda de competitividade
A partir dos desafios identificados, o IDQ propõe uma agenda de medidas para fortalecer o complexo químico nacional. Entre as prioridades estão o aumento da oferta de gás natural destinado ao uso petroquímico, a ampliação do suprimento doméstico de nafta, a redução dos custos de energia e logística e a melhoria das condições regulatórias e tributárias para a produção industrial.
Na cadeia do PVC, o abastecimento de matérias-primas possui importância particular. A nafta está entre os insumos utilizados na produção petroquímica de eteno, componente necessário à fabricação do PVC. O aumento da disponibilidade de gás natural também pode contribuir para o fornecimento de insumos e para as condições energéticas da indústria, dependendo de sua utilização nos diferentes processos produtivos.
Além das questões relacionadas ao abastecimento, o estudo destaca a necessidade de combater práticas ilegais, promover maior isonomia tributária e harmonizar procedimentos regulatórios. Essas medidas são apresentadas como alternativas para reduzir diferenças competitivas e ampliar a previsibilidade exigida por investimentos industriais de longo prazo.
A agenda também contempla propostas direcionadas a outros segmentos químicos, como a expansão da produção de fertilizantes e de Insumos Farmacêuticos Ativos (IFAs), refletindo o alcance do diagnóstico sobre diferentes cadeias produtivas.
Articulação institucional será necessária para viabilizar propostas
Para acompanhar a implementação das medidas, o estudo propõe a criação do Grupo Executivo para o Desenvolvimento do Complexo Químico (GECQ), com vinculação à Casa Civil da Presidência da República e ao Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC).
A proposta prevê ainda a formação de comissões temáticas permanentes, reunindo representantes do governo, do Congresso Nacional, da indústria, de entidades setoriais e da sociedade. O objetivo é estabelecer mecanismos de articulação capazes de transformar as recomendações do levantamento em iniciativas voltadas ao desenvolvimento produtivo, tecnológico e econômico.
Para a cadeia brasileira do PVC, os resultados apresentam um cenário no qual o crescimento real da receita do segmento de resinas convive com a perda de participação relativa no complexo químico e com a maior presença de produtos importados no mercado nacional. A combinação desses fatores reforça a importância de acompanhar as condições de abastecimento, os custos industriais e a capacidade de investimento dos diferentes participantes da cadeia.
A efetividade das medidas propostas dependerá de sua implementação e da capacidade de enfrentar os gargalos identificados pelo estudo. Em uma indústria que fornece materiais para áreas como habitação, saneamento e saúde, a recuperação da competitividade da produção química nacional poderá ter efeitos sobre o desenvolvimento de produtos, a modernização das empresas e a ampliação da atividade industrial brasileira.