CADERNO ESTRATÉGICO CAP.M | em parceria com Plástico Sul América
Por Marcelo Mason | CAP.M Consulting
A participação americana nas importações brasileiras caiu de 66% para 30% em doze meses. No mesmo período o total importado subiu 5%, e o espaço vago foi ocupado por fornecedores de logística mais frágil
Esta coluna foi baseada em dados do Fórum de Inteligência de Mercado do ICIS, realizado em São Paulo no dia 12. São cinco blocos: petróleo, gás e GNL, olefinas, América Latina e poliolefinas. A discussão dos próximos dias vai girar em torno dos gráficos de preço, porque preço é o que todo mundo quer saber: para onde vai a resina nos próximos 12 meses.
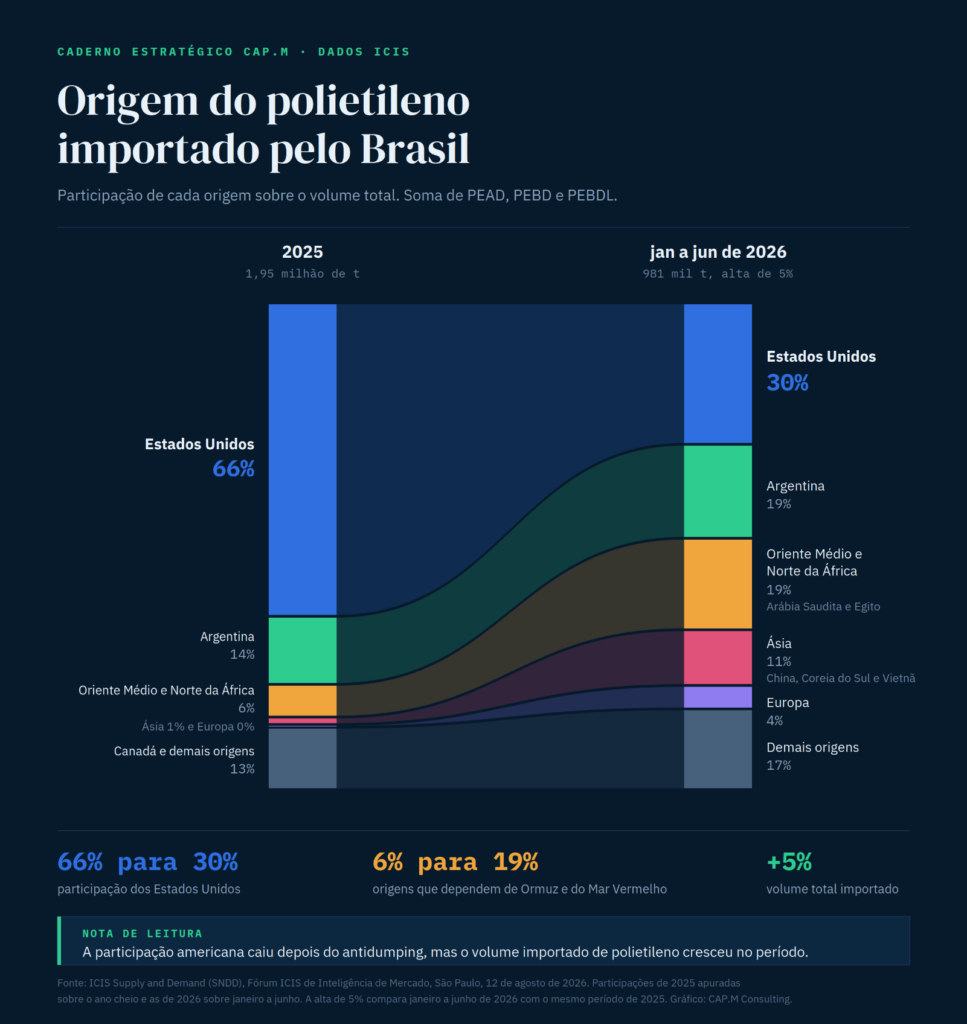
A planilha de importações é onde devemos começar a análise para entender como trabalha nosso mercado. Ela mostra que em 2025 os Estados Unidos responderam por 61,9% do polietileno de alta densidade importado pelo Brasil, 68,7% do linear e 65,9% do baixa densidade, e que no acumulado de janeiro a junho deste ano essas participações caíram para 23%, 34% e 31%. Na mesma comparação, a importação total de polietileno cresceu 5%.
Em agosto do ano passado entrou em vigor o direito antidumping provisório sobre o polietileno americano e canadense, e em 14 de abril deste ano ele se tornou definitivo, por cinco anos, em US$ 199,04 por tonelada no caso americano e US$ 238,49 no canadense. Somando o imposto de importação de 20%, elevado em caráter temporário, era peso demais concentrado numa origem só, e a origem sentiu. Perdeu dois terços da participação em doze meses.
O que não estava no cálculo é que a tonelada continuaria entrando por outros portos de embarque. No alta densidade o Egito saltou para 16% da nossa importação, e vale registrar que em 2022 eram duas mil toneladas no ano inteiro. O Vietnã apareceu com 8%, a Coreia do Sul com 6% e a China com outros 6%. No linear a Arábia Saudita foi de 2% para 13%, e a Holanda, que não tinha presença relevante, surgiu com 6%. A Argentina cresceu em todas as resinas, e essa parte da mudança é boa para nós, porque é país vizinho, é gás de Vaca Muerta e é frete curto. As demais origens que ganharam espaço não oferecem nada parecido.
O próprio material do ICIS explica por quê. Ele mostra que 84% da capacidade de polietileno do Oriente Médio depende do Estreito de Ormuz, que o tráfego total pelo Estreito caiu 90% em doze meses e que 80% do que ainda navega por ali é frota-sombra, sancionada e com rastreamento desligado.
Há um detalhe por resina que torna a conta mais desconfortável. O Brasil tem capacidade de 1 milhão de toneladas de linear para uma demanda de 1,4 milhão, o que dá o maior buraco da nossa cadeia de PE, 400 mil toneladas por ano. E é justamente no linear que a participação americana era mais alta, 68,7%. Ou seja, a medida atingiu com mais força exatamente a resina em que temos menos capacidade própria para responder. No baixa densidade, que é a única em que a capacidade instalada supera a demanda, o efeito é bem menor.
Também é preciso dizer que a medida não aliviou a produção doméstica. Se o volume importado subiu 5%, a pressão continua igual, apenas vindo de endereços mais dispersos, mais difíceis de acompanhar e sem nenhum instrumento de defesa apontado para eles. No polipropileno o desenho fica ainda mais visível, porque o antidumping vigente alcança Estados Unidos, África do Sul e Índia, e não alcança Colômbia, China, Egito nem Arábia Saudita, que são hoje as quatro maiores origens do PP que entra no país e somam 65% do volume do primeiro semestre. As medidas em vigor foram desenhadas para o mapa de fornecimento anterior.
Para quem compra resina, há um sinal prático nos gráficos de preço do mesmo material, e ele merece atenção nas próximas semanas. O preço do polietileno posto no Brasil vem recuando de forma consistente desde o pico de maio e já está perto do patamar anterior ao conflito, enquanto o FOB Houston voltou a subir nas últimas semanas, puxado pela retomada da tensão entre Estados Unidos e Irã e pela demanda chinesa. Quando essas duas curvas andam em sentidos opostos, a paridade de importação se fecha e o material importado perde competitividade contra o doméstico. Somando isso ao apetite renovado da petroquímica nacional e sua nova gestão, temos um novo cenário, inclusive para 2027 e 28.
Duas datas relevantes. Em 27 de agosto está prevista a revisão do antidumping de polietileno, com pleito para elevar o direito a US$ 456,10 por tonelada no caso americano e US$ 323,16 no canadense. Em 16 de outubro o imposto de importação volta de 20% para 12,6%, valendo para PE e PP. Um movimento encarece a importação e o outro devolve quase oito pontos de uma vez, e ambos acontecem em poucas semanas, justamente quando a normalização das rotas começa a expor a sobreoferta global de 25 milhões de toneladas de PE e 27 milhões de PP. Quem estiver negociando fornecimento para 2027 precisa das duas datas antes de fixar preço.
Não sou contra defesa comercial, pelo contrário. Aliás penso que a estratégia do setor está errada e fragmentada. A defesa comercial de resinas e produtos acabados deveriam andar de mãos dadas, um setor unido é muito mais forte perante ao governo, mas sabemos que a retórica hoje é oposta. Mas a verdade é única: pau que bate em Chico, bate em Francisco.
Vinte anos nessa cadeia me ensinaram que a indústria brasileira compete em condições que ninguém de fora leva muito a sério, e tarifa tem lugar nisso. O que os dados do ICIS mostram é que a tarifa isolada não constrói competitividade, ela apenas redistribui o problema no mapa. Enquanto o país não enfrentar o déficit de 650 mil toneladas de capacidade em PE e de 200 mil em PP, enquanto não estruturar a Cadeia produtiva do plástico como setor estratégico que é, cada nova medida de proteção tende a produzir o mesmo resultado desta: mudar a origem do que entra sem alterar o quanto entra.

Marcelo Mason é fundador da CAP.M Consulting, especializada em estratégia, marketing e ESG para os setores de embalagens, plásticos e bens de consumo. Co-fundador da Rede pela Circularidade do Plástico, atua há mais de 20 anos na cadeia petroquímica e de embalagens no Brasil e na América Latina.