CADERNO ESTRATÉGICO CAP.M | em parceria com Plástico Sul América
Por Marcelo Mason | CAP.M Consulting
A projeção do ICIS traz o PP brasileiro de volta ao patamar anterior ao conflito no início de 2027. O que ela não diz é de onde virá a tonelada que vai testar esse preço, e a resposta deixou de ser a América do Norte
Escrevi na semana passada que o risco de quem compra polietileno hoje não é o petróleo subir, é o frete cair. No polipropileno o mecanismo é o mesmo, mas o tamanho do problema é outro, e essa diferença está num dado que passou despercebido nas apresentações do Fórum ICIS de Inteligência de Mercado, realizado em São Paulo no dia 12.
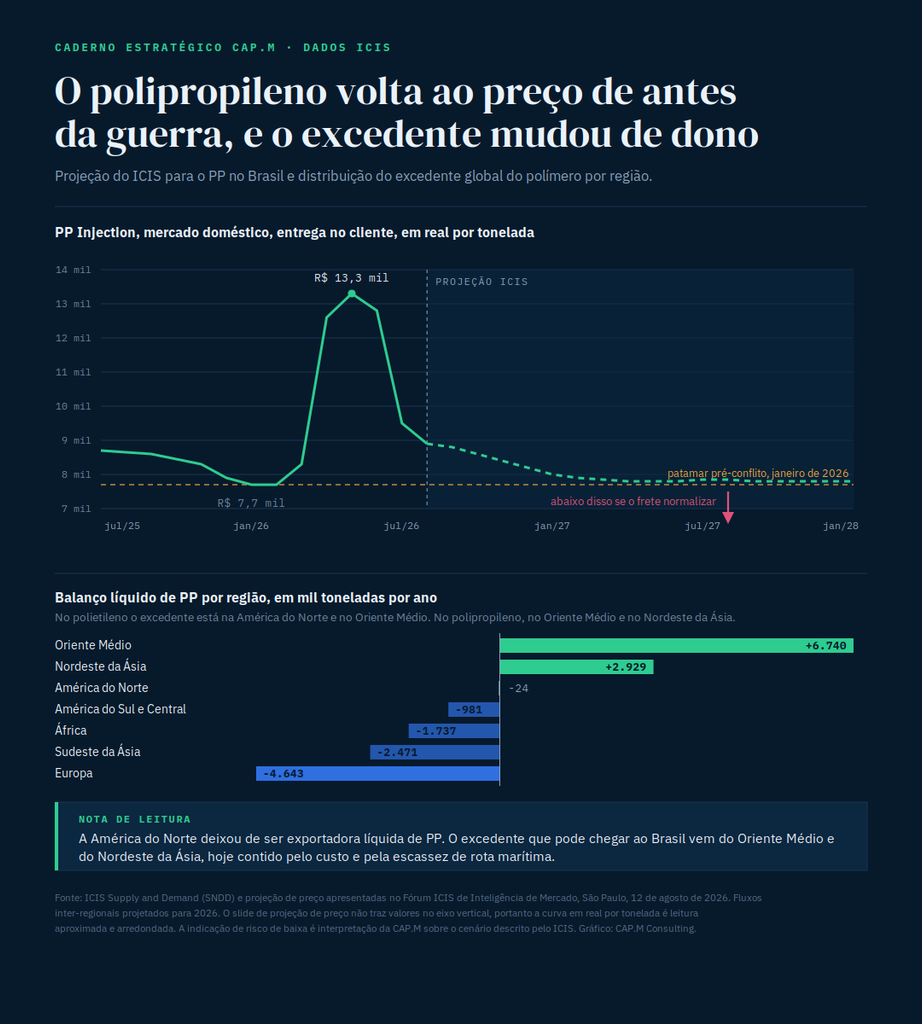
Começo pela projeção, que é o que interessa a quem está montando seu buget de 2027. O ICIS projeta o PP no mercado doméstico brasileiro recuando ao longo do restante de 2026 e retornando ao patamar anterior ao conflito no início de 2027. É uma correção completa de um ciclo que levou o preço de janeiro a maio com uma alta de 73% em quatro meses, seguida de queda de um terço até agosto. Quem viveu esse ano na área de compras sabe que a amplitude foi pior que o nível.
Até aqui, é normalização. O que está por trás dela é que merece atenção.
Quando comecei a acompanhar contrato de resina, a referência de importação que se olhava para polipropileno era o Golfo americano. Era de lá que vinha a tonelada marginal, era de lá que se puxava paridade e era de lá que se argumentava numa negociação. Esse mapa deixou de existir e quase ninguém atualizou a planilha.
Nos fluxos inter-regionais que o ICIS projeta para 2026, a América do Norte aparece com balanço líquido de polipropileno de menos 24 mil toneladas. Não é mais exportadora líquida do polímero. O maior excedente do mundo continua sendo o Oriente Médio, com 6,7 milhões de toneladas, mas o segundo passou a ser o Nordeste da Ásia, com 2,9 milhões. Compare com o polietileno, onde o excedente está justamente na América do Norte e no Oriente Médio, e a diferença estrutural entre os dois polímeros fica evidente. São mercados que se parecem na aparência e se comportam de forma distinta na origem da oferta.
A China é o centro dessa inversão. O material do ICIS descreve empresas estatais chinesas construindo capacidade para alcançar autossuficiência, com margem de lucro tratada como objetivo secundário, e aponta a incapacidade do país de absorver o próprio crescimento de capacidade como o vetor por trás do avanço asiático nas importações da América Latina. A China se propôs a parar de comprar, conseguiu, e agora precisa vender. Quem produz com meta de ocupação e não de rentabilidade estabelece um piso de preço diferente daquele que a nossa cadeia está acostumada a enfrentar.
(um grande parêntesis aqui: você, caro leitor, entende porque precisamos de medidas como antidumping e imposto de importação? Seja para resinas ou produtos acabados, escolha sua dor. Mas o remédio de curto prazo é o mesmo. Volto a dizer, precisamos parar com o fogo amigo e andar de mãos dadas para construir um setor uníssono e mais forte, pois ninguém vai fazer isso por nós, e lembrando que no final do dia, os clientes e suas associações buscam o melhor preço, seja da sua resina ou da sua embalagem)
Nos números de importação brasileira isso já aparece. A China respondeu por 14% do polipropileno que entrou no país no primeiro semestre de 2026, atrás apenas de Colômbia com 23% e Arábia Saudita com 16%, e à frente de Argentina e Egito. A Arábia Saudita, aliás, é a evidência mais direta do efeito Ormuz nos nossos dados: era 27% do volume importado em 2024, caiu para 20% em 2025 e está em 16% agora. O volume total de PP importado, esse, continua subindo. Foram 411 mil toneladas no primeiro semestre, ritmo de cerca de 822 mil no ano contra 697 mil em 2025, alta de aproximadamente 18%, contra uma demanda doméstica de 2,05 milhões de toneladas e capacidade instalada de 1,85 milhão.
O que segura hoje o excedente asiático longe do Brasil não é tarifa nem competitividade industrial. É distância, frete e escassez de rota. Navio contornando o Cabo da Boa Esperança, prêmio de risco de guerra no seguro, semanas a mais no mar e capacidade de embarque disputada. Enquanto essa condição durar, a oferta asiática chega racionada. O próprio ICIS coloca isso de forma explícita ao projetar que a reabertura do Estreito de Ormuz e a normalização das cadeias de suprimento devem evidenciar os efeitos da sobreoferta global no fim de 2026.
E é aqui que a política comercial brasileira fica exposta. O antidumping de polipropileno em vigor alcança os Estados Unidos, com 10,6% até outubro de 2027, e está em renovação para África do Sul e Índia, com determinação final prevista para 28 de setembro. Não alcança China, Colômbia, Egito nem Arábia Saudita, que juntas representam 65% do polipropileno que o Brasil importou no primeiro semestre. Na 240ª reunião do Gecex, em 27 de agosto, o comitê renovou por mais doze meses a alíquota de 20% de imposto de importação sobre seis tipos de resinas de PE e PP. Essa alíquota passou a ser, na prática, o único instrumento que atinge as origens que estão de fato crescendo.
O problema é que ela atinge todo mundo por igual, inclusive o transformador. Associações da cadeia a jusante, ligadas a alimentos, higiene e brinquedos, sustentaram no processo que em mercados com poucos fornecedores a importação funciona como o único elemento de disciplina competitiva de preço, e que elevar o imposto nesse contexto se traduz em preço doméstico mais alto. O produtor nacional responde, com razão, que compete com material vindo de países que praticam políticas industriais bem mais agressivas que a nossa.
Há um contrapeso que precisa ser dito, para não transformar isso num alarme. O maior déficit de polipropileno do mundo é o europeu, com 4,6 milhões de toneladas, e ele tende a crescer com os fechamentos permanentes de capacidade que já ocorrem na Europa e que o ICIS projeta para Coreia do Sul, Japão e plantas mais antigas na China. Enquanto a Europa for um destino mais próximo e mais rentável, ela absorve boa parte do excedente asiático antes que ele precise atravessar o Atlântico Sul. O Brasil não é o primeiro destino natural dessa tonelada. É o destino residual, e o volume residual costuma chegar com preço residual.
Para quem negocia contrato, isso se traduz em duas coisas objetivas. A primeira é que a alíquota de importação está garantida em 20% pelos próximos doze meses, o que a transforma em constante conhecida e não em variável. A segunda é que, com a tarifa fixa e o custo de origem em queda, o frete passa a ser praticamente o único termo móvel da equação de paridade do polipropileno. Quem estiver indexando fornecimento para 2027 deveria estar acompanhando frete marítimo e referência asiática, e não a curva do Golfo americano, que perdeu a condição de fornecedor marginal deste polímero.
A projeção do ICIS diz que o preço volta ao ponto de partida no início de 2027. É uma leitura razoável do que se enxerga hoje. O que ela pressupõe, e que não está dito no slide, é que a logística siga cara o suficiente para conter o excedente. Se essa condição ceder antes do previsto, o polipropileno não volta ao preço de antes da guerra. Ele passa a disputar com um produtor para quem margem é objetivo secundário, e a cadeia brasileira nunca precisou fazer essa conta.

Marcelo Mason é fundador da CAP.M Consulting, especializada em estratégia, marketing e ESG para os setores de embalagens, plásticos e bens de consumo. Co-fundador da Rede pela Circularidade do Plástico, atua há mais de 20 anos na cadeia petroquímica e de embalagens no Brasil e na América Latina. Este artigo integra a série de análise estratégica CAP.M, publicada em parceria com a Revista Plástico Sul América.