CADERNO ESTRATÉGICO CAP.M | em parceria com Plástico Sul América
Por Marcelo Mason | CAP.M Consulting
O Brent voltou a subir e o polietileno no Brasil não acompanhou. O que define o preço agora é o balanço global de oferta, e o que o segura acima do piso é o custo de trazer a tonelada até aqui
Escrevi na semana passada sobre o volume de polietileno que o Brasil importa e sobre a mudança de origem provocada pelo antidumping. Ficou faltando a outra metade da conta, que é o preço, e ela mudou de lógica em algum momento entre junho e agosto sem que muita gente na cadeia tenha percebido.
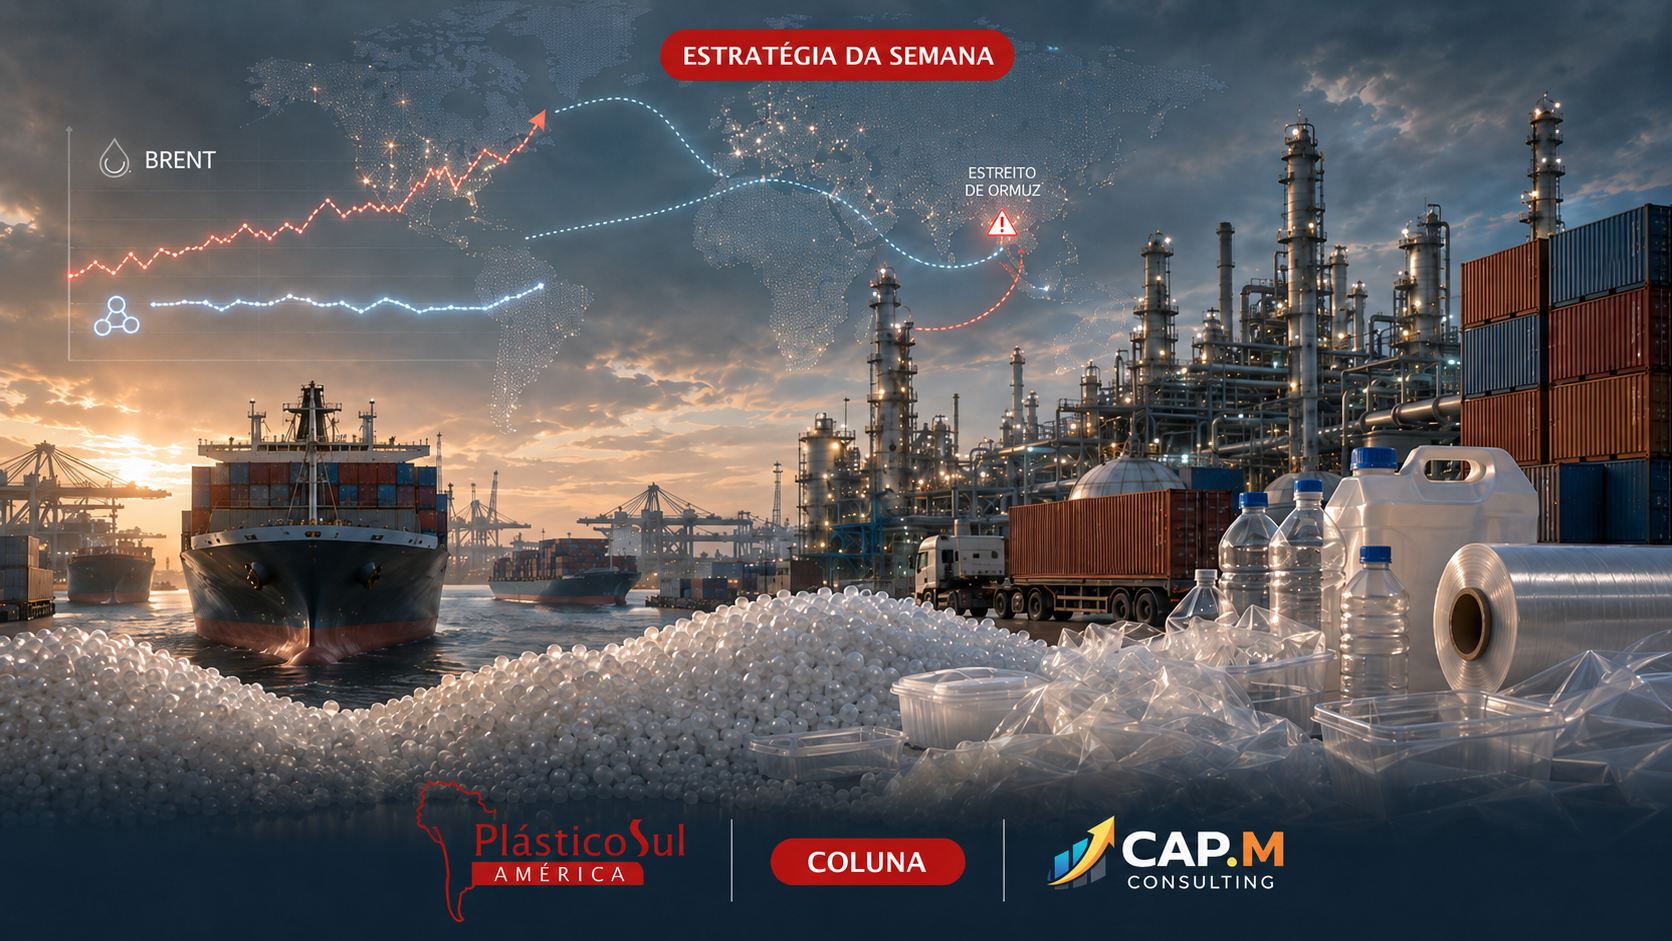
O Brent está negociando perto de US$ 90, mais ou menos 10% acima de uma semana atrás, depois que o Irã rejeitou a rodada de negociação com os Estados Unidos. Nos últimos doze meses o barril andou entre US$ 59 e US$ 126, o que já é uma amplitude fora do comum. Enquanto isso, o polietileno no mercado doméstico brasileiro voltou ao patamar anterior ao conflito e ficou lá, na casa dos R$ 9 mil por tonelada.
Vale registrar que as duas curvas andaram juntas durante o choque. Entre março e maio o petróleo e a resina subiram na mesma direção, e a resina até subiu proporcionalmente mais, porque no pico de maio o polietileno no Brasil bateu perto de R$ 17 mil, quase o dobro do patamar de janeiro. Quem diz que a resina nunca acompanhou o barril não estava comprando naquele momento. O que aconteceu foi diferente: a relação existiu, funcionou durante o pânico, e deixou de funcionar em junho. Desde então o petróleo voltou a oscilar com força e a resina não respondeu.
Quem continua olhando a curva do petróleo para antecipar preço de resina está acompanhando a variável errada.
A explicação está no balanço global, e ela é bem menos dramática do que a geopolítica. O mundo terá 154 milhões de toneladas de capacidade de polietileno contra 129 milhões de demanda em 2026, segundo os números que o ICIS apresentou em São Paulo no dia 12. São 25 milhões de toneladas sobrando, e a capacidade nova continua entrando. Nos Estados Unidos, a capacidade de eteno vai de 45,2 para 47,3 milhões de toneladas até 2030, com o último grande projeto previsto para 2027. É um crescimento pequeno em termos percentuais, mas incide sobre uma base que já produz mais do que o mercado consegue absorver. Num quadro desses, a resina não sobe de forma sustentada por mais que a nafta oscile. E o próprio ICIS coloca isso de forma explícita na projeção: a sobreoferta persistente limita altas potenciais mesmo diante de variação nos custos de matéria-prima.
A pergunta que interessa é a inversa. Se sobra tanto produto no mundo, por que a resina ainda não está mais barata do que está.
A resposta não está no barril. Está no frete e na rota. O tráfego total pelo Estreito de Ormuz caiu 90% em doze meses. Dos navios que ainda cruzam, cerca de 80% pertencem à frota-sombra, sancionada e com rastreamento desligado. A carga que sai da Ásia para a América do Sul contorna o Cabo da Boa Esperança e passa semanas a mais no mar, com prêmio de risco de guerra no seguro.
O efeito prático disso é que uma parte relevante do excedente global existe na planilha, mas não chega ao comprador. Ela está fisicamente distante, cara de mover e demorada. O custo logístico virou o piso do preço da resina.
Quem acompanha essa cadeia há tempo suficiente sabe que o frete sempre esteve na conta. O preço de paridade de importação, que rege a formação de preço de resina no Brasil desde os anos 2000, é justamente o preço na origem somado ao frete internacional, ao seguro e aos custos de internalização. Em vinte anos de contrato e negociação, aprendi a tratar a origem como o termo volátil e o frete como o termo estável, quase uma constante que se atualizava uma vez por ano. Isso inverteu. Hoje a origem está barata e previsível, porque há produto sobrando no mundo inteiro, e o frete virou a variável que decide o número final. A fórmula é a mesma. O peso de cada parcela é que trocou de lugar.
Há um sinal recente que confirma isso e que merece atenção nas próximas semanas. Nas séries do ICIS, o preço posto no Brasil vem recuando de forma consistente desde maio, enquanto o FOB Houston voltou a subir nas últimas semanas, empurrado pela tensão entre Estados Unidos e Irã e pela demanda chinesa. Quando as duas curvas andam em sentidos opostos, a paridade de importação se fecha e o material vindo de fora perde competitividade contra o doméstico. A janela de compra externa barata está estreitando.
Porém não se engane, as importações não param de bater recorde. Foram mais de 200.000 tons de PE só no mês passado. E a petroquímica nacional resolveu comprar a briga.
Isso tudo tem uma consequência contratual que ainda não vi ninguém discutir com franqueza. Contrato de fornecimento indexado a nafta ou a petróleo está indexado a uma variável que parou de comandar o preço do produto. Quem fechar dessa forma para 2027 vai receber pedido de reajuste ancorado num custo que não está movendo a resina, e vai receber esse pedido justamente num período em que o ICIS projeta estabilidade de preço. A indexação correta hoje passa por frete e por referência de origem, não por barril.
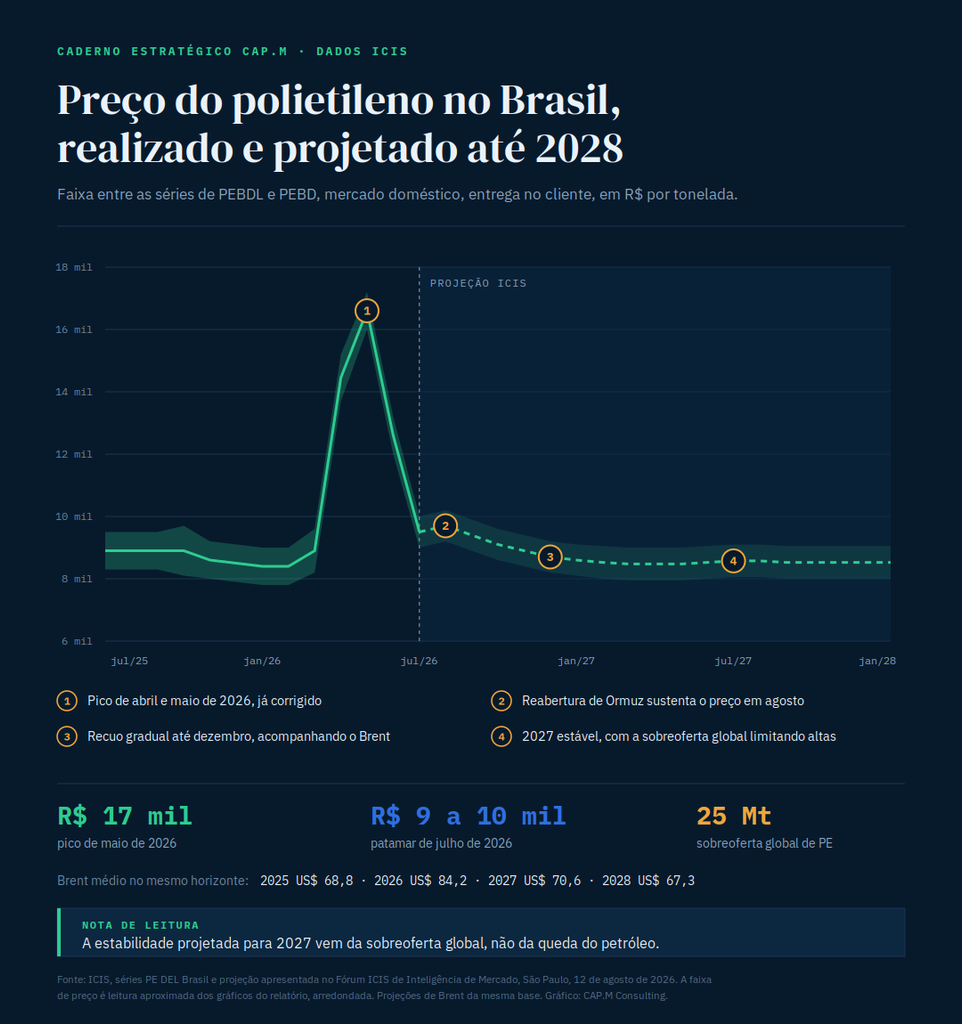
E o risco de quem compra não é o que a maioria imagina. O ICIS foi direto ao dizer que a reabertura de Ormuz e a normalização das cadeias de suprimento devem evidenciar os efeitos da sobreoferta global no fim de 2026, com retorno aos patamares pré-conflito no início de 2027. Ou seja, o cenário adverso para quem trava preço agora não é o petróleo disparar. É o frete cair.

Marcelo Mason é fundador da CAP.M Consulting, especializada em estratégia, marketing e ESG para os setores de embalagens, plásticos e bens de consumo. Co-fundador da Rede pela Circularidade do Plástico, atua há mais de 20 anos na cadeia petroquímica e de embalagens no Brasil e na América Latina.
Este artigo integra a série de análise estratégica CAP.M, publicada em parceria com a Revista Plástico Sul América.