Produção de resina reciclada pós-consumo chegou a 1,06 milhão de toneladas, enquanto emprego direto atingiu o maior nível da série histórica
A indústria brasileira de reciclagem mecânica de plásticos apresentou nova recuperação em 2025, com avanço na produção de resina reciclada pós-consumo, no faturamento e no número de empregos diretos. O desempenho marca o segundo ano consecutivo de retomada após a retração registrada em 2023, quando a queda nos preços das resinas petroquímicas virgens reduziu a competitividade dos materiais reciclados.
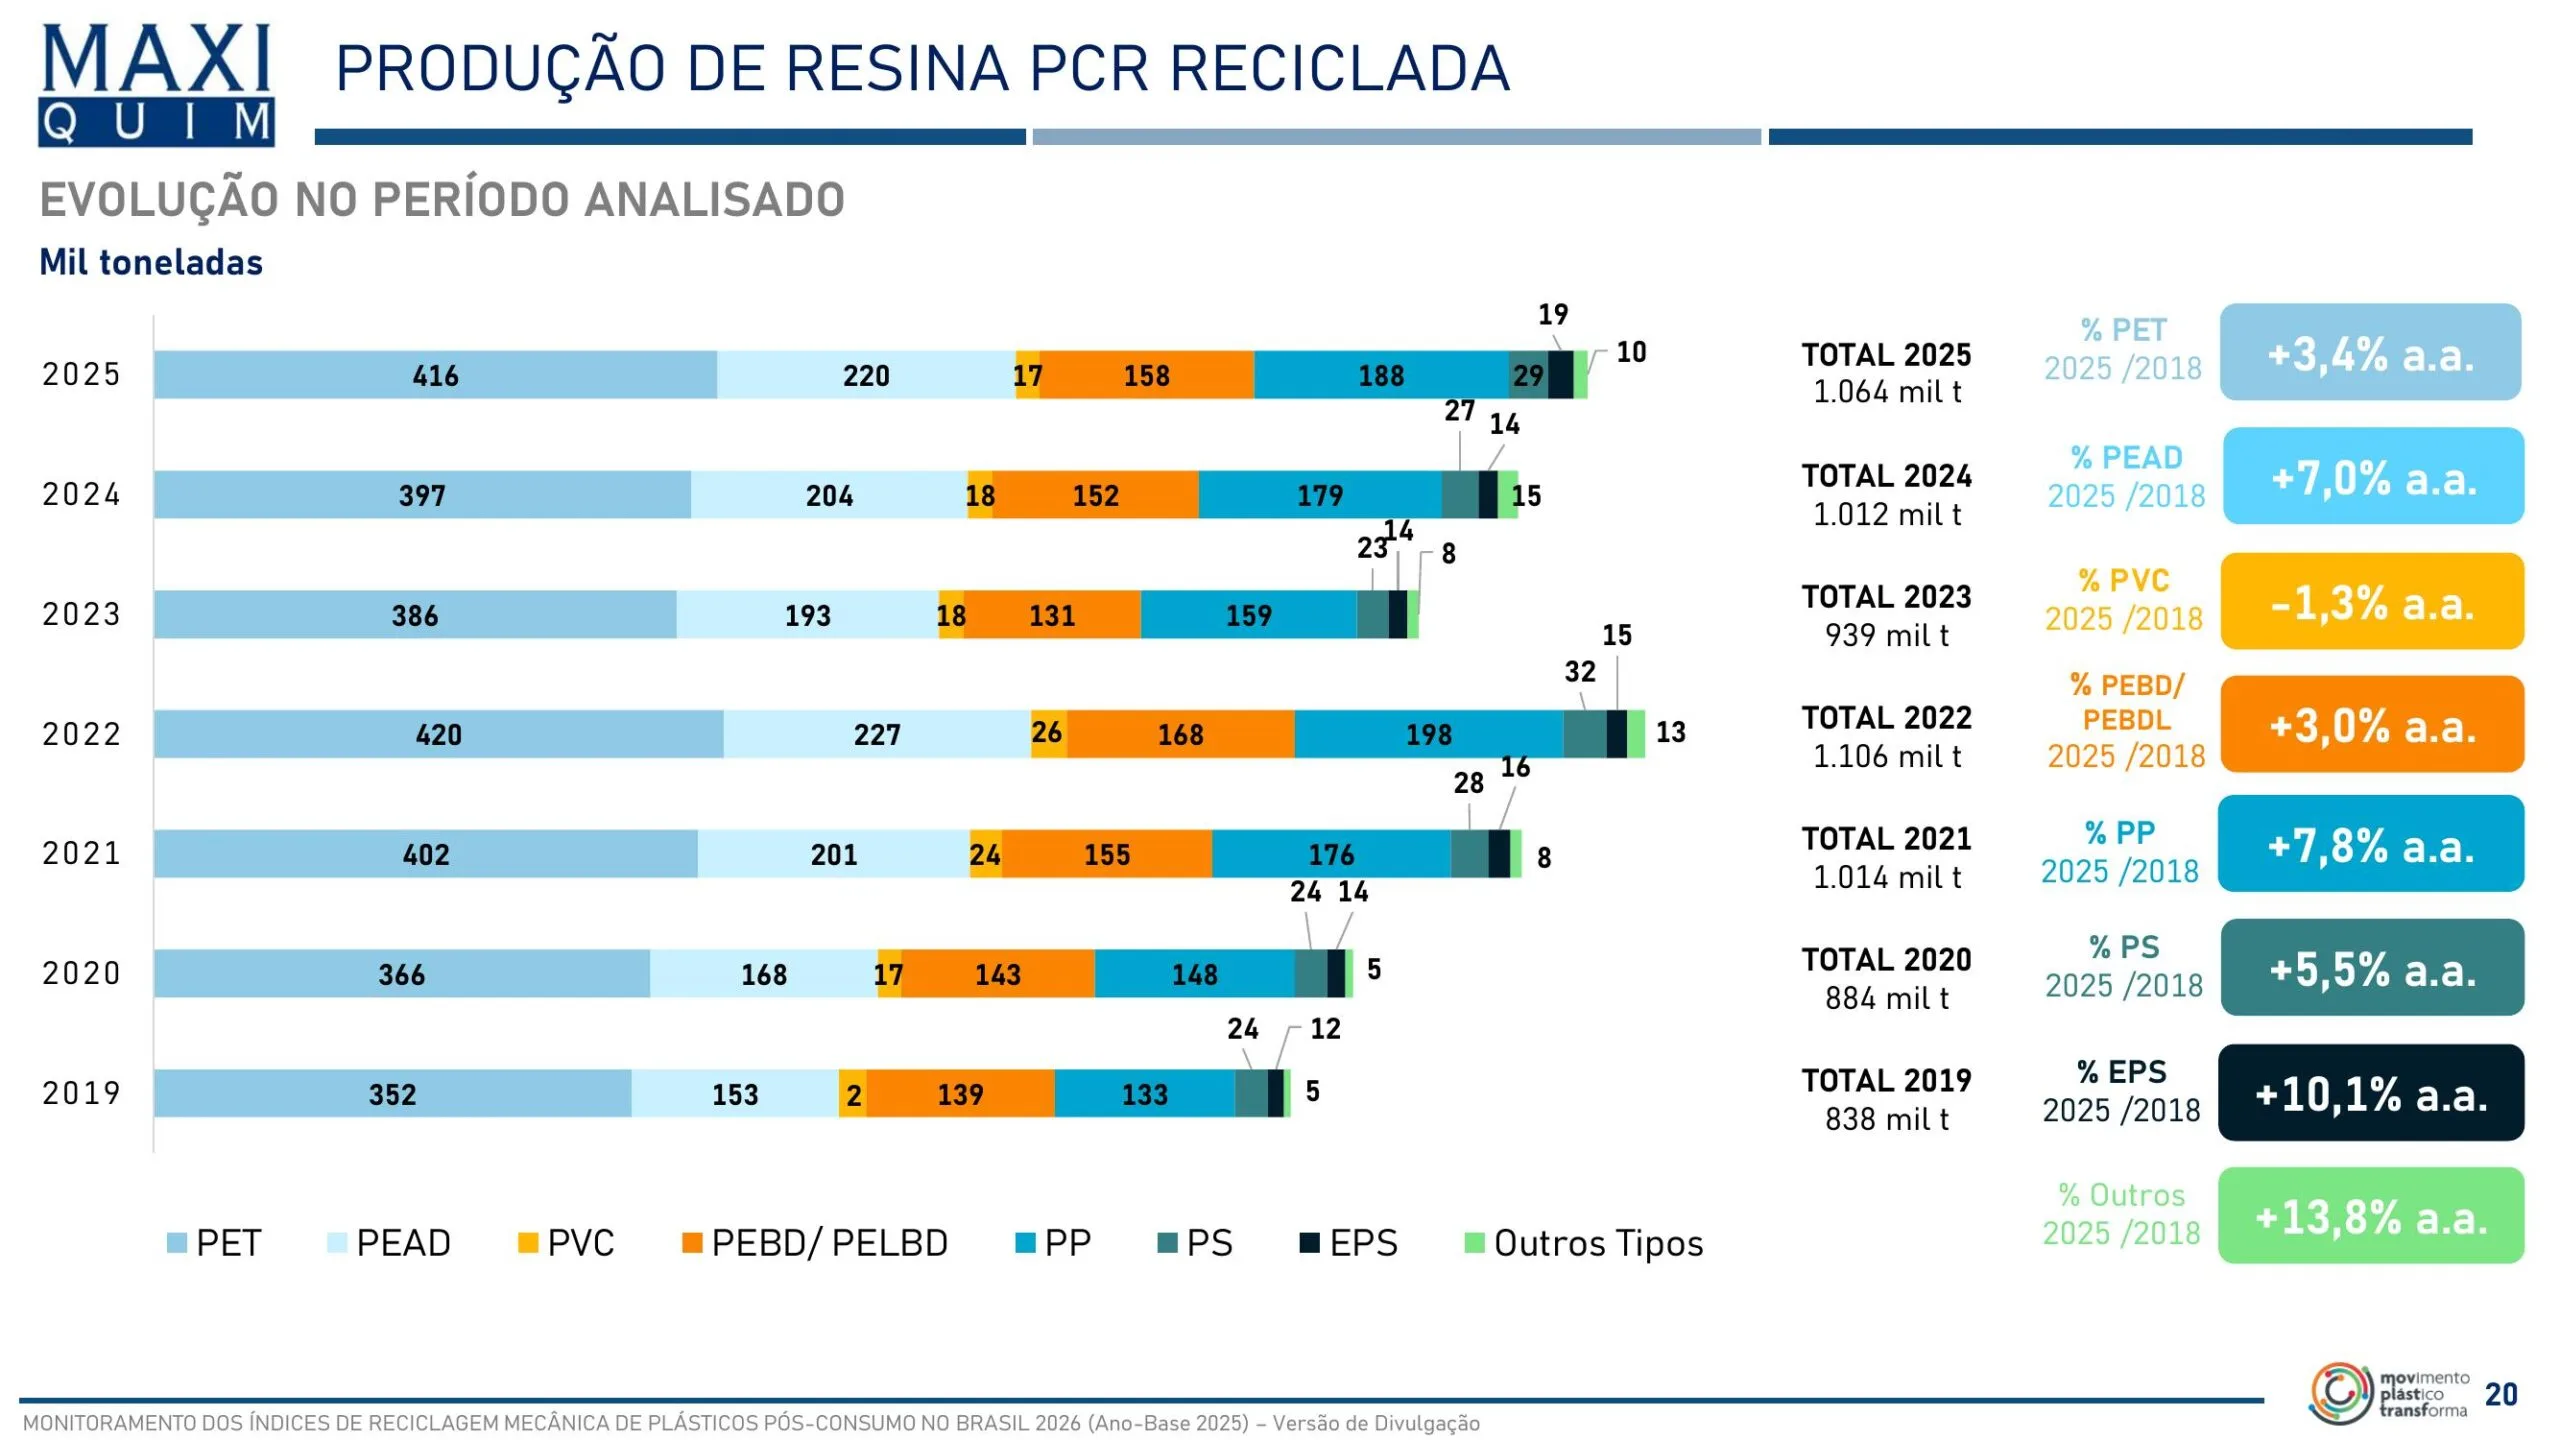
Os dados fazem parte do estudo Monitoramento dos Índices de Reciclagem Mecânica de Plásticos Pós-consumo no Brasil 2026, com ano-base 2025, elaborado pela consultoria MaxiQuim a pedido do Movimento Plástico Transforma, iniciativa do PICPlast, parceria entre a Associação Brasileira da Indústria do Plástico (ABIPLAST) e a Braskem. Segundo o levantamento, a produção de resina reciclada pós-consumo chegou a 1,06 milhão de toneladas, crescimento de 5,1% sobre 2024. O faturamento bruto nominal alcançou R$ 4,2 bilhões, alta de 5,3%, enquanto o número de empregos diretos chegou a 21.013, avanço de 4,9%.
O resultado do emprego representa o maior patamar desde o início da série histórica do estudo, em 2018. O crescimento ocorreu mesmo com uma redução de 1,5% na capacidade instalada, que passou para 2,39 milhões de toneladas. Com a produção avançando em ritmo superior à capacidade, houve uma pequena redução na ociosidade, embora o indicador ainda permaneça elevado. A recuperação também aparece nos indicadores de utilização dos resíduos. Em 2025, o Brasil gerou 5 milhões de toneladas de resíduos plásticos pós-consumo, das quais 1,27 milhão de toneladas foram consumidas efetivamente pela indústria recicladora. O índice de recuperação, que relaciona esse volume à geração total de resíduos, ficou em 25,3%. Já o índice de reciclagem, calculado a partir da relação entre a produção de PCR e a geração de resíduos, alcançou 21,3%.
As embalagens mantiveram papel central nesse fluxo. Elas responderam por 69% do volume de resíduos consumidos pelas recicladoras. Entre os materiais processados, as embalagens rígidas representaram 49,4% do total, enquanto as flexíveis corresponderam a 19,7%. Considerando embalagens e materiais equiparáveis à nomenclatura utilizada pelo Decreto nº 12.688/2025, o índice de reciclagem mecânica chegou a 24,2%.
Para Solange Stumpf, sócia executiva da MaxiQuim, os números apontam recuperação, mas também revelam limitações que ainda afetam a expansão da atividade. “Os dados de 2025 indicam uma recuperação da indústria de reciclagem mecânica, mas também mostram que o crescimento sustentável do setor exige avanços em toda a cadeia.” Na avaliação apresentada no estudo, fatores como qualidade e regularidade do fornecimento de resíduos, eficiência da coleta e da triagem e competitividade da resina reciclada diante da matéria-prima virgem continuam determinantes para reduzir a ociosidade e ampliar a produção.
O desempenho econômico acompanha essa retomada. O faturamento do setor chegou a R$ 4,2 bilhões, enquanto a geração de empregos cresceu mesmo em um cenário de consolidação empresarial. Desde 2018, o número de empresas recicladoras caiu 10,8%, movimento associado à absorção de operações menores por empresas de maior porte. Ainda assim, o aumento da produção elevou a demanda por mão de obra e levou o emprego direto ao maior nível registrado pela pesquisa.
O abastecimento das recicladoras continua concentrado em canais intermediados. O comércio de resíduos, formado principalmente por sucateiros, respondeu por 37% do volume adquirido, equivalente a 606 mil toneladas. As aparas industriais representaram 22% e os beneficiadores, 18%. Cooperativas participaram com 9%, enquanto os catadores responderam por menos de 1% do fornecimento.
Outro movimento identificado pelo levantamento foi o avanço das empresas de gestão de resíduos, que incluem operações relacionadas à logística reversa. Esse grupo já representa 10% do volume consumido pela indústria recicladora. A participação tende a ganhar relevância com a regulamentação das metas de logística reversa para embalagens plásticas estabelecidas pelo Decreto nº 12.688/2025.
Na composição da produção de PCR, o PET permaneceu como principal material, respondendo por 39% do total. Na sequência aparecem PEAD, com 21%, PP, com 18%, e PEBD/PELBD, com 15%. Entre os mercados consumidores, Alimentos e Bebidas liderou a demanda, com 183 mil toneladas, seguido por Higiene Pessoal, Cosméticos e Limpeza Doméstica, com 147 mil toneladas. Construção Civil e Infraestrutura ficou na terceira posição, com 124 mil toneladas.
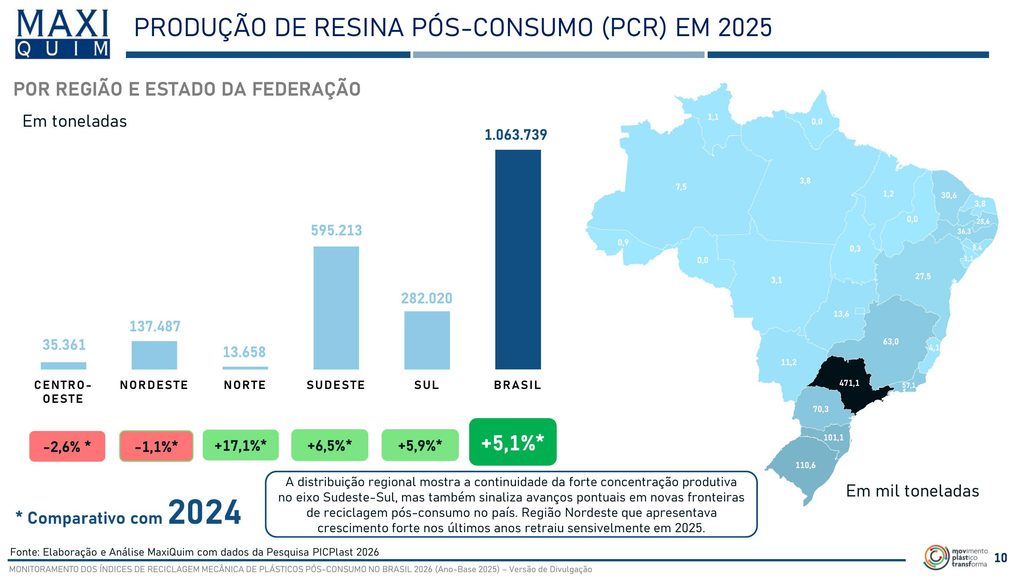
Alguns segmentos, no entanto, apresentaram movimentos distintos. O mercado industrial cresceu mais de 32% em relação a 2024, enquanto o setor de brinquedos avançou 40%. A construção civil teve queda de 5%, mas permaneceu entre os principais destinos das resinas recicladas pós-consumo. A produção continua concentrada no Sudeste e no Sul. A primeira região respondeu por 55,9% do PCR produzido no país, com 595 mil toneladas e crescimento de 6,5%. O Sul produziu 282 mil toneladas, alta de 5,9%, representando 26,5% da produção nacional. O Norte apresentou o maior crescimento proporcional, de 17,1%, embora ainda tenha participação reduzida no total brasileiro.
No Nordeste, a produção caiu 1,1%, chegando a 137 mil toneladas. Segundo a avaliação apresentada pela MaxiQuim, o resultado deve ser acompanhado nos próximos ciclos antes de ser interpretado como uma mudança estrutural, já que a região vinha registrando crescimento acima da média nacional nos anos anteriores. A movimentação regional dos resíduos também evidencia a importância da infraestrutura logística para o funcionamento da cadeia. A concentração da produção no Sudeste e no Sul, combinada à busca por matéria-prima em diferentes regiões, coloca coleta, triagem, transporte e comercialização entre os fatores que condicionam a disponibilidade dos materiais para reciclagem.
Para Solange Stumpf, o desempenho de 2025 reflete parte do processo de adaptação da indústria às condições de mercado observadas nos últimos anos. “Os últimos anos foram de aprendizado para a indústria de reciclagem, que precisou se adaptar a um ciclo de baixa nas resinas virgens sem perder competitividade.” A executiva acrescenta que a recuperação observada no ano passado, com aumento da produção e do emprego, ocorre em um momento em que a logística reversa ganha espaço regulatório e pode alterar as condições de oferta de resíduos nos próximos anos.
O levantamento aponta, assim, para uma indústria que retomou indicadores importantes de atividade, mas ainda enfrenta desafios para utilizar plenamente sua capacidade instalada e ampliar a competitividade do PCR. A evolução da coleta, da triagem e do fornecimento de resíduos, somada às condições de mercado e aos efeitos das novas regras de logística reversa, deverá influenciar a capacidade do setor de sustentar o crescimento registrado em 2025.